Emprender en Chile implica mucho más que tener una buena idea y constituir una sociedad. Desde el momento en que la empresa queda registrada en el Registro de Empresas y Sociedades, comienza una cadena de obligaciones tributarias y contables ante el Servicio de Impuestos Internos que no admite improvisación. La forma en que se estructure el negocio desde el primer día determina la carga fiscal de los años siguientes, el acceso a beneficios tributarios disponibles y el nivel de exposición ante eventuales fiscalizaciones. En Legal Prisma ofrecemos asesoría contable para que las empresas que inician operaciones lo hagan con una base sólida, sin errores que se acumulen en silencio hasta convertirse en contingencias costosas.
¿Por qué el inicio de actividades define toda la estructura tributaria de una empresa?
El inicio de actividades ante el SII no es un trámite administrativo menor. Es la declaración formal mediante la cual la empresa informa al Servicio de Impuestos Internos que comenzará a generar operaciones afectas a impuesto. En ese mismo formulario electrónico se define el código de actividad económica, el domicilio tributario y el régimen de tributación. Cada uno de estos elementos tiene consecuencias concretas: el código de actividad determina qué documentos tributarios puede emitir la sociedad y bajo qué parámetros será fiscalizada en el futuro.
¿Qué ocurre si la empresa elige mal el régimen tributario desde el principio?
La elección del régimen tributario al crear una empresa es una de las decisiones con mayor impacto en la carga fiscal efectiva. En Chile existen tres regímenes vigentes para 2026: el Pro PyME General, con una tasa de impuesto de primera categoría de 12,5%; el Pro PyME Transparente, que elimina el impuesto corporativo atribuyendo las rentas directamente a los socios; y el Régimen Semi Integrado, aplicable a empresas de mayor tamaño con una tasa de 27%. Elegir sin análisis técnico previo puede significar pagar sustancialmente más impuestos de lo necesario, sin posibilidad de corrección retroactiva dentro del mismo año comercial.
¿Qué contabilidad debe llevar una empresa desde que obtiene el RUT tributario?
Una vez aprobado el inicio de actividades, la empresa queda obligada a llevar contabilidad conforme al régimen elegido y a emitir documentos tributarios electrónicos desde la primera operación. La complejidad de los registros varía según el régimen: el Pro PyME Transparente admite contabilidad simplificada bajo ciertas condiciones, mientras que el Semi Integrado exige contabilidad completa con todos los libros auxiliares. Independientemente del régimen, toda empresa debe mantener registros permanentemente conciliados con sus declaraciones, porque el SII dispone de acceso directo a la información de facturación electrónica y cruza datos mes a mes.
¿Cuándo comienza la obligación de declarar el Formulario 29?
A partir del primer mes con inicio de actividades vigente, la empresa queda sujeta a la declaración mensual del IVA a través del Formulario 29. Esta obligación existe incluso cuando la empresa no registra movimientos en el período: presentar en cero no es opcional. El plazo general vence el día 12 del mes siguiente al período declarado, aunque los contribuyentes de primera categoría que declaran con pago electrónico tienen plazo hasta el día 20. Una omisión activa automáticamente el cálculo de multas e intereses por parte del SII, con consecuencias directas sobre la liquidez del negocio desde los primeros meses de operación.
¿Qué impuestos concentra el Formulario 29 además del IVA?
El Formulario 29 no solo declara el IVA neto del período. En el mismo instrumento se informan los Pagos Provisionales Mensuales calculados sobre los ingresos brutos, las retenciones por boletas de honorarios y el impuesto único de segunda categoría de los trabajadores dependientes. Esta concentración de obligaciones en un solo formulario exige una gestión contable rigurosa mes a mes, porque cualquier error en los códigos declarados puede derivar en observaciones del SII, pérdida de créditos o inconsistencias que se proyectan hasta la declaración anual de renta a través del Formulario 22.
¿Por qué el crédito fiscal IVA es un activo que muchas empresas nuevas no gestionan?
Cuando el crédito fiscal IVA soportado en las compras supera al débito fiscal generado en las ventas, la diferencia no se pierde: pasa como remanente al período siguiente y puede acumularse hasta compensarse con futuros débitos. Para la solvencia financiera del negocio, gestionar este remanente correctamente es una forma de mantener liquidez. En casos específicos vinculados a adquisiciones de activo fijo, la normativa contempla la posibilidad de solicitar la devolución del remanente acumulado, un beneficio que solo se activa con un seguimiento contable permanente y el conocimiento técnico para identificar cuándo se cumplen los requisitos.
¿Qué pasa al final del año con todas las declaraciones mensuales?
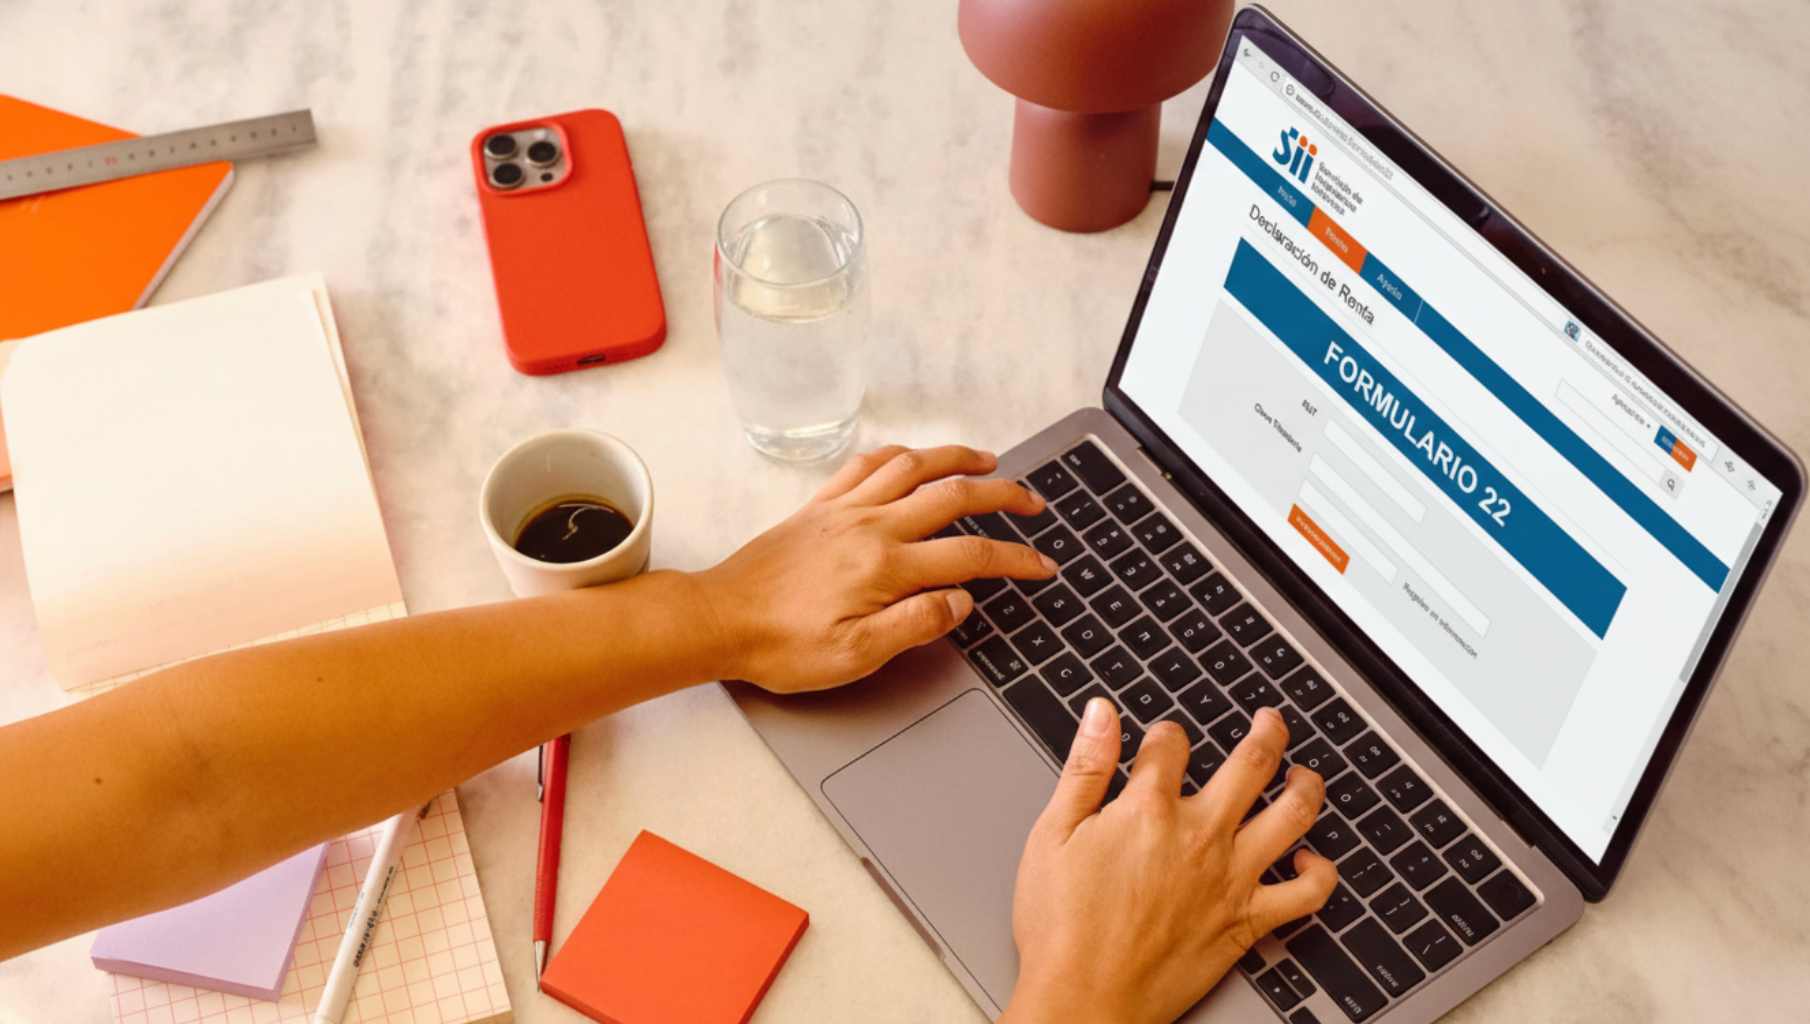
Los Pagos Provisionales Mensuales declarados en el Formulario 29 a lo largo del año se imputan contra el impuesto de primera categoría en la declaración anual de renta a través del Formulario 22. Si los PPM superan el impuesto determinado, el SII devuelve la diferencia. Si son insuficientes, existe un pago adicional al cierre. Una contabilidad desordenada durante el año genera inconsistencias al momento de la declaración anual que pueden derivar en observaciones del SII, revisiones y pérdida de créditos o beneficios tributarios a los que la empresa tenía derecho desde el inicio.
¿Qué tipo de asesoría necesita realmente una empresa que recién empieza?
No se trata de externalizar solo la declaración mensual. Para la seguridad del negocio, la asesoría contable y tributaria desde el inicio implica participar en la elección del régimen, definir el giro con criterio técnico, configurar el sistema de facturación electrónica y establecer un calendario de obligaciones que ningún trámite pase sin control. En Legal Prisma ofrecemos un servicio integral que combina la visión legal y tributaria desde el mismo equipo, lo que permite coherencia entre los contratos de la empresa, sus declaraciones y su estructura societaria, sin intermediarios que fragmenten la información.

Preguntas frecuentes sobre emprender en Chile
No. Emitir documentos tributarios sin inicio de actividades vigente constituye una infracción que el SII detecta automáticamente mediante el sistema de facturación electrónica. Cada documento emitido en esas condiciones acumula multas que pueden bloquear la operación del negocio en sus primeras semanas.
Sí, pero debe hacerse dentro de los dos meses siguientes al cambio efectivo del giro. No actualizar el código dentro de ese plazo genera una infracción tributaria que puede bloquear la emisión de boletas e impactar el acceso a ciertos regímenes o beneficios disponibles para el tipo de actividad real de la empresa.
Depende de la tasa marginal de los socios en el impuesto global complementario. Si los socios tienen tramos altos de renta personal, el régimen transparente puede resultar en una carga fiscal mayor que el Pro PyME General. Esta decisión requiere un análisis individualizado que considere la proyección de ingresos y la composición societaria de la empresa.
Técnicamente sí, pero los errores en los códigos declarados generan observaciones del SII difíciles de corregir sin conocimiento tributario especializado. Declarar mal el IVA crédito fiscal, omitir retenciones o calcular incorrectamente los PPM tiene efectos que se arrastran hasta la declaración anual de renta, amplificando el problema inicial.
La obligación de presentar el Formulario 29 persiste aunque no haya operaciones. Una empresa inactiva debe declarar en cero dentro de los plazos establecidos. Si acumula períodos sin declarar, el SII aplica multas automáticas e intereses sobre el monto determinado, además de generar alertas de incumplimiento que pueden afectar la relación tributaria futura de la empresa.
¿Listo para emprender en Chile con la contabilidad ordenada desde el primer día?
En Legal Prisma ofrecemos asesoría contable y tributaria para empresas que inician actividades en Chile, desde la elección del régimen hasta la gestión mensual de declaraciones. Acompañamos cada etapa con precisión técnica y conocimiento actualizado de las normas del SII, para que el negocio opere sin contingencias fiscales desde el primer mes. Contáctanos y conversemos sobre tu empresa.